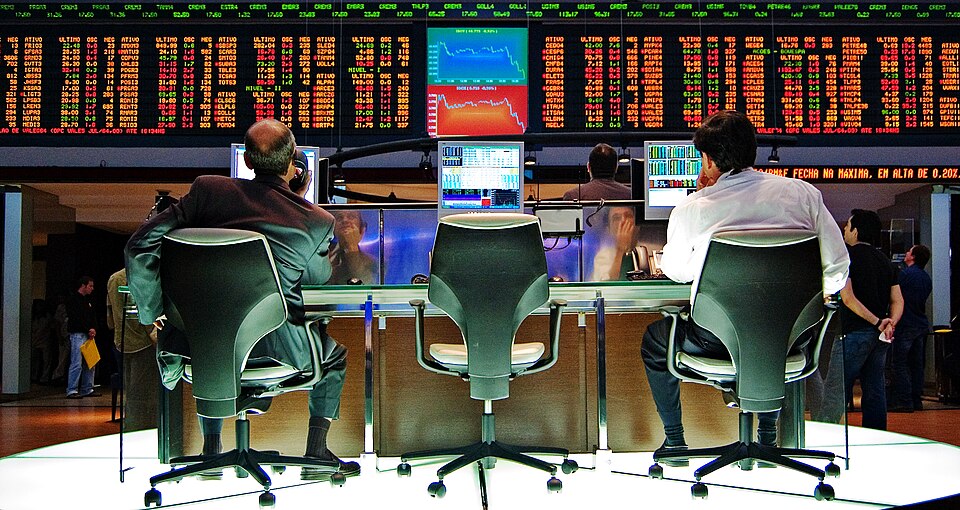
Depois do primeiro turno, o Ibovespa superou pela primeira vez os 200 mil pontos e o dólar caiu para perto de R$ 5 enquanto investidores aumentavam suas apostas em uma vitória de Flávio Bolsonaro. A reação foi apresentada como “otimismo do mercado”. Mas o que exatamente o mercado estava comemorando? A resposta ajuda a compreender não apenas a eleição de 2026, mas uma transformação mais profunda do capitalismo: a crescente capacidade das expectativas financeiras de influenciar governos, empresas e até a maneira como definimos se uma política econômica é considerada “boa” ou “ruim”.
Na manhã seguinte ao primeiro turno presidencial de 2026, uma cena aparentemente contraditória tomou conta das páginas de economia. Enquanto o país ainda discutia o resultado das urnas, o Ibovespa disparava, ultrapassava a marca inédita dos 200 mil pontos e posteriormente renovaria recordes acima dos 209 mil pontos. Ao mesmo tempo, o dólar, que havia encerrado o último pregão antes da eleição em aproximadamente R$ 5,22, caiu para a região de R$ 5. Analistas financeiros relacionaram diretamente aquele movimento ao desempenho de Flávio Bolsonaro, que terminou o primeiro turno à frente de Lula e passou a ser percebido pelos investidores como uma possibilidade mais concreta de mudança de governo. Nos dias seguintes, novas pesquisas mantendo Flávio numericamente à frente ajudaram a prolongar aquilo que algumas casas de análise passaram a chamar de “trade Flávio”.

Operadores durante negociações no mercado financeiro brasileiro. Foto: Núcleo Editorial/Wikimedia Commons — imagem sob licença CC BY 2.0.
Não foi apenas a Bolsa brasileira. O EWZ, fundo negociado nos Estados Unidos que acompanha ações brasileiras, também disparou após o resultado eleitoral. Casas de investimento passaram a publicar projeções segundo as quais uma vitória de Flávio poderia produzir nova valorização das ações brasileiras e fortalecimento do real, enquanto uma vitória de Lula poderia provocar uma correção da Bolsa e desvalorização cambial. Analistas ouvidos pela imprensa explicaram que o mercado associava uma eventual administração de Flávio a um ajuste fiscal mais agressivo, redução de gastos, privatizações, menor intervenção sobre empresas estatais e reformas consideradas favoráveis ao setor privado. Em outras palavras, aquilo que apareceu nas manchetes como “euforia” não era uma avaliação moral sobre qual candidato seria melhor para o Brasil, mas uma reprecificação financeira sobre qual cenário parecia oferecer maior rentabilidade ou menor risco para determinados ativos.
Essa diferença é fundamental porque talvez uma das maiores confusões do debate econômico contemporâneo seja tratar a reação dos mercados financeiros como se ela representasse um julgamento objetivo sobre o bem-estar de toda a sociedade. Bolsa subindo não significa automaticamente país melhor, assim como Bolsa caindo não significa necessariamente país pior. O mercado financeiro observa a sociedade através de perguntas muito específicas: como determinado acontecimento altera risco, juros, lucros esperados e retorno dos ativos? Essa é uma pergunta legítima para quem administra dinheiro. O problema começa quando ela deixa de ser uma entre várias medidas possíveis e passa a ocupar o lugar de principal critério para avaliar o sucesso de uma política econômica.
Por que a Bolsa sobe quando determinada candidatura ganha força?
Para entender o que aconteceu depois do primeiro turno é necessário retirar parte da aura quase mística que costuma cercar o mercado financeiro. O preço de uma ação representa, de maneira simplificada, quanto investidores estão dispostos a pagar hoje pelo direito de participar dos lucros futuros de uma empresa. Quando as expectativas sobre esses lucros melhoram ou quando o risco percebido diminui, investidores tendem a aceitar pagar mais pelo ativo. Quando esperam lucros menores, juros maiores, intervenção governamental ou riscos mais elevados, podem exigir um desconto e vender suas posições. A taxa de juros é particularmente importante nesse processo, porque o valor presente de lucros futuros depende do rendimento alternativo disponível em aplicações consideradas mais seguras. Se os juros caem ou se o prêmio de risco diminui, ações podem se tornar relativamente mais atrativas; se os juros sobem, o contrário pode acontecer.
Depois do primeiro turno, investidores passaram a interpretar o resultado como aumento da possibilidade de um governo com uma política fiscal mais restritiva. Analistas citados pela imprensa afirmaram que uma vitória de Flávio Bolsonaro poderia significar maior probabilidade de contenção de gastos, privatizações e redução da intervenção governamental, enquanto a composição mais à direita do Congresso também seria favorável à aprovação dessa agenda. Essa expectativa fez cair parte dos juros futuros e do prêmio de risco exigido para investir no Brasil, valorizando diferentes ativos.
O ponto relevante é perceber que o mercado não está necessariamente perguntando se o trabalhador terá salário maior, se a jornada será menor, se o SUS funcionará melhor ou se haverá mais investimento em universidades. Esses elementos podem influenciar a economia e, portanto, os ativos, mas entram no cálculo financeiro apenas na medida em que modificam crescimento, inflação, risco, impostos ou rentabilidade empresarial. O mercado financeiro não possui obrigação institucional de maximizar justiça social. Sua função é avaliar risco e retorno. O erro está em confundir essa função com uma espécie de julgamento final sobre aquilo que seria melhor para a sociedade como um todo.
E por que o dólar cai?
O mecanismo do câmbio também parece misterioso até percebermos que dólar é, antes de tudo, um preço. O próprio Banco Central define a taxa de câmbio como o preço de uma moeda estrangeira medido em moeda nacional. Em um regime de câmbio flutuante como o brasileiro, o valor do dólar é influenciado pela oferta e procura por moeda estrangeira, pelos fluxos comerciais, investimentos, juros domésticos e internacionais, percepção de risco e expectativas sobre o futuro da economia. Quando entra mais capital estrangeiro no Brasil ou aumenta a procura por ativos denominados em reais, cresce também a demanda pela moeda brasileira e o dólar tende, mantidas as demais condições, a ficar mais barato.
Foi justamente parte do que ocorreu depois da eleição. Se um investidor estrangeiro acredita que ações brasileiras irão subir, títulos públicos se valorizarão ou o risco do país diminuirá, ele pode direcionar capital para esses ativos. Para comprar determinados ativos brasileiros, há demanda por reais, e esse movimento ajuda a valorizar a moeda nacional. O aspecto mais importante é que nada disso exige que a política esperada tenha sido realmente implementada. Mercados negociam expectativas. Uma pesquisa eleitoral publicada hoje pode alterar o preço de ações de empresas que continuarão vendendo exatamente os mesmos produtos amanhã, sem que nenhuma fábrica tenha sido construída, nenhuma tecnologia tenha sido descoberta e nenhum trabalhador tenha se tornado mais produtivo durante a madrugada. O que mudou foi aquilo que os investidores acreditam que poderá acontecer no futuro.
Esse caráter antecipatório também ajuda a explicar a volatilidade. Nesta segunda-feira, 13 de outubro, depois de uma semana de euforia, o dólar voltou a subir e encerrou o dia em aproximadamente R$ 5,02, enquanto o Ibovespa caiu 1,04%, aos 206,8 mil pontos. Parte da explicação esteve na realização de lucros depois das altas anteriores, na queda de commodities e novamente nas incertezas eleitorais. O país não havia se transformado profundamente entre sexta-feira e segunda-feira. O que havia mudado eram posições, preços e expectativas.
Então o mercado prefere Flávio Bolsonaro?
Neste momento eleitoral específico, parte relevante dos investidores aparentemente precificou uma eventual vitória de Flávio Bolsonaro de maneira mais favorável para determinados ativos brasileiros. Isso está registrado tanto nos movimentos observados depois do primeiro turno quanto nas análises publicadas por instituições financeiras. Há expectativa de maior austeridade fiscal, privatizações, redução de intervenções estatais e políticas consideradas mais amigáveis ao setor privado.
Mas “o mercado” não é uma pessoa sentada numa sala decidindo coletivamente qual candidato apoiar. Existem fundos internacionais, bancos, fundos de pensão, gestores brasileiros, pequenos investidores, seguradoras, empresas, fundos quantitativos e milhões de agentes operando com interesses, horizontes e estratégias diferentes. Alguns compram enquanto outros vendem, alguns apostam numa alta da Bolsa enquanto outros lucram justamente quando ela cai. O preço que aparece no final do pregão é resultado dessa interação, ponderada pelo volume de dinheiro movimentado. Também seria incorreto concluir que mercados sempre reagem negativamente a governos de esquerda ou positivamente a governos de direita. O Ibovespa já viveu grandes ciclos de valorização durante administrações petistas, assim como pode cair sob governos liberais se crescimento, lucros ou expectativas fiscais decepcionarem. O mercado não possui fidelidade partidária; responde a incentivos.
Ainda assim, justamente por responder a incentivos, existe uma questão política importante: quais incentivos são valorizados? Se investidores acreditam que uma reforma reduzirá despesas trabalhistas das empresas, isso pode elevar expectativas de lucro e favorecer determinadas ações. Para o acionista, pode significar valorização patrimonial; para um trabalhador eventualmente atingido por uma mudança negativa nas condições de trabalho, a mesma medida pode significar perda de renda, proteção ou estabilidade. Um mesmo acontecimento pode ser financeiramente positivo para um ativo e socialmente negativo para determinado grupo. É por isso que a frase “o mercado gostou” parece muito mais neutra do que realmente é.
O Ibovespa não é um índice de felicidade social
Existe uma tendência recorrente no jornalismo econômico de utilizar Bolsa, dólar e juros como uma espécie de eletrocardiograma da economia. Se o Ibovespa sobe e o dólar cai, fala-se em euforia, confiança ou otimismo; quando ocorre o contrário, surgem medo, estresse e desconfiança. Esses movimentos são relevantes. Uma moeda estável ajuda a controlar inflação de produtos importados, juros menores podem facilitar investimentos, empresas valorizadas conseguem acessar capital com maior facilidade e mercados financeiros funcionais são elementos importantes de uma economia moderna. O problema começa quando esses indicadores passam a ser confundidos com medidas diretas de bem-estar social.
Uma empresa pode elevar sua cotação ao anunciar demissões porque investidores acreditam que a redução de custos aumentará seus lucros. Uma privatização pode elevar o preço de uma estatal se o mercado esperar maior distribuição de dividendos. Uma reforma trabalhista pode ser interpretada positivamente pelas ações de determinados setores porque reduz custos esperados. Por outro lado, um programa público de grande impacto social pode gerar preocupação financeira caso investidores acreditem que ele elevará de maneira insustentável a dívida pública. Isso não significa que demitir seja sempre ruim, privatizar seja necessariamente errado ou aumentar gasto público seja automaticamente bom. Significa apenas reconhecer que a métrica financeira e a métrica social são diferentes.
Quando a Bolsa sobe, o ganho patrimonial também não é distribuído uniformemente pela sociedade. A participação direta de pessoas físicas na renda variável cresceu muito no Brasil, chegando a aproximadamente 5,6 milhões de investidores no segundo trimestre de 2026. Ainda assim, esse número permanece pequeno diante de uma população superior a 200 milhões de habitantes, embora milhões de brasileiros também estejam indiretamente expostos ao mercado através de fundos, previdência e outras aplicações. A própria B3 registrou que investidores estrangeiros chegaram a representar mais de 60% do volume negociado em determinados períodos de 2026.
O trabalhador que não possui ações pode receber benefícios indiretos de um mercado de capitais saudável, sobretudo quando empresas captam recursos para investir e criar empregos. Mas ele não recebe automaticamente parte da valorização de uma ação simplesmente porque o Ibovespa ganhou 5% em um dia. Quando uma manchete informa que centenas de bilhões de reais foram adicionados ao valor de mercado das empresas, isso não significa que centenas de bilhões de reais tenham sido distribuídos entre a população.
Quando as finanças deixam de servir à economia e a economia passa a servir às finanças
Essa distinção nos leva ao conceito de financeirização. Não se trata simplesmente da existência de bancos, Bolsas ou investimentos. Sistemas financeiros são essenciais para economias complexas, pois permitem transformar poupança em crédito, financiar empresas, distribuir riscos, realizar pagamentos, financiar casas, infraestrutura e projetos que dificilmente seriam realizados apenas com recursos próprios. Uma crítica séria ao capitalismo financeiro não pode ignorar essa função.
A questão aparece quando a lógica financeira deixa de ocupar um papel de apoio e passa a orientar de maneira crescente decisões de empresas, famílias e governos. Um estudo publicado em 2026 sobre financeirização em escala macroeconômica no Brasil define o fenômeno justamente como a predominância da lógica financeira sobre a dinâmica econômica, alterando decisões de investimento, produção, consumo e distribuição de riqueza.
A diferença pode ser resumida entre finanças que servem à produção e produção subordinada às finanças. Uma empresa pode emitir ações ou títulos para construir uma fábrica, desenvolver tecnologia e contratar trabalhadores. Essa é uma função produtiva clássica do mercado financeiro. Mas a mesma empresa pode ser pressionada a distribuir parcelas cada vez maiores do lucro em dividendos, recomprar ações ou priorizar metas financeiras de curto prazo em detrimento de pesquisa, expansão e salários. O problema não está necessariamente no dividendo, na recompra ou no lucro em si, mas em quando a maximização financeira de curto prazo começa a dominar todas as demais decisões empresariais.
Há evidências brasileiras dessa tensão. Um estudo publicado em 2022 na Revista de Economia Contemporânea, analisando empresas brasileiras não financeiras listadas em Bolsa entre 2010 e 2016, encontrou que endividamento, custo de capital e pagamentos de juros e dividendos afetaram negativamente o investimento produtivo, enquanto o lucro operacional teve efeito positivo. Os autores interpretaram os resultados como evidência de um processo de financeirização capaz de prejudicar investimentos produtivos.
Outro trabalho publicado em 2025 discute a expansão do rentismo e da especulação no capitalismo contemporâneo e associa a globalização financeira, especialmente desde os anos 1980, a uma crescente transferência de recursos para atividades financeiras em detrimento de determinadas formas de investimento produtivo.
Onde entram os mais pobres nessa história?
É aqui que minha principal crítica ao capitalismo financeirizado se concentra. Não porque todo investidor esteja conscientemente explorando alguém, nem porque qualquer rendimento financeiro seja ilegítimo. A questão é estrutural: os custos e benefícios de uma economia altamente financeirizada são distribuídos de maneira profundamente desigual. Quem possui patrimônio financeiro recebe juros, dividendos e valorização de ativos. Quem depende fundamentalmente de salário possui muito menos capacidade de participar desses ganhos e frequentemente encontra o sistema financeiro pelo lado oposto: cartão de crédito, cheque especial, financiamento, parcelamento e dívida.
Enquanto um agente recebe juros porque possui capital disponível, outro paga juros porque não possui recursos suficientes para antecipar determinado consumo. Isso produz uma transferência que pode parecer invisível porque acontece através de milhares de contratos individuais. Um estudo publicado na revista Estudos Avançados, da USP, argumenta que juros elevados para famílias comprimem a demanda, enquanto juros altos para empresas desestimulam investimentos produtivos; o trabalho também critica a transferência de grandes volumes de renda para aplicações financeiras num ambiente de elevado custo do dinheiro.
Essa preocupação não aparece apenas entre críticos heterodoxos do capitalismo. O próprio Fundo Monetário Internacional reconhece que o desenvolvimento financeiro pode reduzir desigualdades quando amplia acesso a crédito e serviços para famílias e pequenas empresas, mas também pode amplificá-las quando cresce de maneira excessiva, concentrada ou mal regulada.
A distinção é importante porque evita uma crítica simplista. O problema não é existir mercado financeiro, e sim quando a possibilidade de obter retornos elevados movimentando patrimônio passa a competir com — e em determinadas situações superar — os incentivos para construir capacidade produtiva, inovar, contratar pessoas e aumentar salários.
O paradoxo dos juros
O Brasil oferece um exemplo particularmente interessante dessa contradição. Juros altos podem ser utilizados para controlar inflação e também podem tornar ativos brasileiros mais atraentes para determinados investidores estrangeiros, ajudando a fortalecer o real em algumas circunstâncias. Ao mesmo tempo, juros elevados aumentam o custo do crédito para famílias e empresas, dificultam investimentos e tornam títulos públicos e outras aplicações financeiras extremamente atraentes.
Para quem possui patrimônio suficiente, uma taxa elevada pode significar oportunidade de rendimento relativamente seguro. Para uma pequena empresa que precisa financiar uma máquina, pode significar que um investimento deixou de ser economicamente viável. Para uma família endividada, pode representar anos pagando juros sobre uma compra realizada porque não havia renda suficiente para pagar à vista. A mesma taxa possui significados completamente diferentes dependendo de onde alguém está localizado na estrutura econômica.
Talvez seja justamente aí que a ideia abstrata de “mercado” esconda relações sociais muito concretas. Quando economistas dizem que determinada política precisa “acalmar o mercado”, estão falando, em grande medida, sobre convencer detentores de capital de que as condições futuras serão favoráveis o suficiente para que mantenham seus recursos naquele país ou ativo. Isso é relevante porque fuga de capitais, desvalorização cambial e juros elevados possuem consequências econômicas reais. Mas existe uma questão democrática legítima sobre quanto poder essa capacidade de movimentar capital concede aos proprietários desses recursos sobre as decisões de governos eleitos.
O voto de milhões pode alterar o preço do dinheiro em minutos
A eleição de 2026 torna essa contradição visível de maneira quase didática. Milhões de brasileiros votaram considerando segurança, emprego, religião, direitos trabalhistas, programas sociais, corrupção, valores pessoais e dezenas de outras questões. Poucas horas depois, bancos, fundos, algoritmos e gestores transformaram aquele resultado em preço: real mais valorizado, dólar mais barato, ações mais caras e juros futuros diferentes.
Nada há de conspiratório nisso. É simplesmente parte do funcionamento de um sistema financeiro desenvolvido e integrado internacionalmente. Mas essa normalidade não deveria impedir uma reflexão. Quando um mercado reage positivamente à possibilidade de determinada política trabalhista, fiscal ou de privatização, ele não está declarando que essa política produzirá o maior bem-estar possível para toda a sociedade. Está dizendo que, dadas as informações disponíveis, essa política parece melhorar a relação entre risco e retorno dos ativos negociados.
Essa é uma distinção pequena na linguagem, mas enorme em suas consequências políticas. Uma política pode ser excelente para acionistas e ruim para determinados trabalhadores; pode ser ruim para acionistas no curto prazo e positiva para produtividade no longo prazo; pode gerar déficit hoje e infraestrutura durante décadas; pode melhorar imediatamente as contas públicas e piorar serviços utilizados pela população. Economia é precisamente o campo em que esses custos, escolhas e efeitos distributivos precisam ser analisados. Transformar a Bolsa em árbitro moral das decisões econômicas significa entregar a uma única dimensão da economia o poder de definir o significado de sucesso.
Lula, Flávio e o que realmente está sendo precificado
Nesse sentido, é importante não transformar a reação atual numa caricatura em que “o mercado é Flávio” e “o povo é Lula”. Milhões de trabalhadores votaram em Flávio e milhões de pessoas de renda elevada votaram em Lula. Da mesma forma, investidores podem alterar suas posições diante de qualquer governo quando enxergam oportunidade de lucro. A questão relevante é compreender quais elementos do programa de cada candidato entram nos cálculos financeiros.
No caso de Flávio Bolsonaro, investidores vêm destacando expectativas de ajuste fiscal mais intenso, redução de despesas, privatizações, menor intervenção estatal e maior liberdade econômica. Parte dessas medidas poderia, caso reduzisse de maneira sustentável o risco fiscal, diminuir juros de longo prazo e beneficiar não apenas acionistas, mas também empresas produtivas e consumidores através de crédito mais barato. Esse é o argumento favorável e não deveria ser ignorado.
O problema está em presumir que qualquer política capaz de produzir alta imediata da Bolsa necessariamente produzirá desenvolvimento. Cortar investimento público também pode melhorar um resultado fiscal no curto prazo enquanto reduz infraestrutura e crescimento futuro. Privatizar pode aumentar eficiência em determinados setores ou pode simplesmente transferir um monopólio público para um monopólio privado, dependendo de como seja executado. Flexibilizar relações trabalhistas pode estimular determinadas contratações ou transferir risco e poder de negociação para trabalhadores. A reação financeira inicial não responde a essas questões.
Da mesma forma, uma vitória de Lula provocar uma queda da Bolsa ou uma alta do dólar não demonstraria que seu projeto econômico necessariamente levará o país ao fracasso. Indicaria apenas que, naquele momento, investidores estavam exigindo maior prêmio de risco ou reduzindo expectativas de rentabilidade sob aquele cenário. Se políticas de investimento público aumentassem produtividade, infraestrutura e crescimento no médio prazo, os próprios mercados poderiam posteriormente reavaliar os preços. Essa capacidade de mudar de avaliação é parte da própria lógica financeira: os preços são continuamente ajustados conforme novas informações aparecem.
O problema não é o mercado existir. É quando começamos a viver para satisfazê-lo
Talvez seja essa a distinção mais importante desta reflexão. Mercados financeiros podem desempenhar funções essenciais: financiar empresas, distribuir riscos, fornecer crédito, permitir investimentos de longo prazo e direcionar recursos para atividades produtivas. Uma economia moderna sem um sistema financeiro funcional teria enorme dificuldade para crescer.
Minha crítica começa quando os meios se transformam em finalidade. Uma economia deveria utilizar o sistema financeiro para organizar recursos necessários à produção, ao investimento e ao desenvolvimento. Quando ocorre o contrário — quando empresas, governos e famílias passam a organizar cada vez mais suas decisões para atender expectativas de valorização financeira — surge aquilo que parte da literatura econômica chama de financeirização.
Nesse cenário, o sucesso de uma empresa pode ser medido cada vez mais pelo retorno trimestral ao acionista e menos por sua capacidade de investir durante décadas. O sucesso de uma política econômica pode ser medido pela reação de alguns pregões antes mesmo que seus efeitos sobre emprego e renda sejam conhecidos. Governos podem ser pressionados a evitar políticas cujo retorno social aparece em vinte anos porque o custo financeiro aparece amanhã.
Isso não significa que equilíbrio fiscal, lucro empresarial ou confiança dos investidores sejam irrelevantes. São importantes. Uma empresa que não gera retorno desaparece; um Estado que perde completamente a capacidade de financiar sua dívida enfrenta crise; um país que destrói a confiança dos investidores pode sofrer fuga de capital, inflação e recessão. Mas existe uma diferença entre reconhecer limites financeiros e transformar esses limites na finalidade da organização econômica.
Quando o mercado sobe, devemos perguntar: sobe para quem?
Talvez essa seja a pergunta que deveria acompanhar cada manchete dizendo que “o mercado comemorou”. Se o Ibovespa sobe 5%, quais setores estão puxando a alta? Quem possui esses ativos? Qual expectativa de política pública está sendo incorporada aos preços? O que essa política significa para trabalhadores, consumidores e contribuintes? A valorização está sendo sustentada por expectativa de crescimento produtivo ou simplesmente por reprecificação financeira? E, principalmente, aquilo que é bom para o preço de um ativo é necessariamente bom para a sociedade que existe por trás dele?
Essas perguntas não invalidam os mercados, apenas retiram deles uma autoridade moral que nunca tiveram. A Bolsa é extremamente eficiente para responder quanto investidores estão dispostos a pagar por determinados ativos naquele momento. O dólar mostra quanto custa uma moeda diante das condições de oferta, demanda e expectativas. Os juros futuros registram quanto risco e inflação os agentes enxergam adiante. Nenhum desses indicadores, sozinho, responde quanto uma sociedade é justa, quanto tempo um trabalhador precisa trabalhar para pagar o aluguel, quantas pessoas conseguirão comprar uma casa, quanto uma professora receberá no fim do mês, quantas crianças terão acesso à educação de qualidade ou quanto um país será capaz de produzir tecnologicamente daqui a vinte anos.
É justamente por isso que a reação do mercado ao segundo turno de 2026 é tão interessante. Ela mostra como o capitalismo contemporâneo consegue transformar expectativas políticas em preços quase instantaneamente e como eleições não alteram apenas governos: alteram trilhões em expectativas sobre ativos, juros e moedas antes mesmo que uma única política seja implementada. Isso pode ser uma ferramenta poderosa para organizar investimentos, mas também revela o enorme poder adquirido pelo capital financeiro.
Quando Flávio cresce nas pesquisas, parte dos ativos sobe porque investidores antecipam políticas que consideram mais favoráveis ao retorno financeiro. Se Lula recuperar vantagem, esses mesmos ativos podem mudar de direção porque outra estrutura de risco passa a ser precificada. Não existe contradição nisso: o mercado não possui memória afetiva nem fidelidade eleitoral, mas posições financeiras que podem ser revistas a qualquer momento.
Um mercado financeiro saudável deveria existir para ajudar uma sociedade a transformar poupança em investimento, financiar empresas, infraestrutura e inovação e permitir que famílias construam patrimônio. O problema surge quando começamos a perguntar primeiro “o que o mercado vai achar?” antes de perguntar “o que esta política produzirá para a sociedade?”.
A economia real criou instrumentos financeiros para organizar crédito, risco e investimento. O capitalismo financeirizado corre o risco de inverter essa relação e fazer empresas, governos e trabalhadores organizarem suas escolhas prioritariamente em função das expectativas de quem controla grandes volumes de capital.
É justamente nessa inversão que está minha crítica.
Porque uma Bolsa em alta pode ser uma boa notícia.
Um dólar mais baixo também pode ser.
Mas nenhum gráfico, isoladamente, consegue responder à pergunta mais importante de todas:
quem está realmente ficando melhor com isso?
FONTES
Reuters — reação dos mercados ao primeiro turno de 2026. Reportagem sobre a forte alta do Ibovespa e a queda do dólar depois de Flávio Bolsonaro terminar a primeira votação à frente de Lula. Acessar a reportagem reproduzida pelo UOL
CNN Brasil — Ibovespa supera 209 mil pontos e dólar cai para R$ 4,98. Balanço da semana posterior ao primeiro turno, em que a Bolsa acumulou forte valorização e renovou recordes. Acessar a CNN Brasil
Folha de S.Paulo — reação do mercado ao avanço de Flávio Bolsonaro. Análise das expectativas de investidores sobre ajuste fiscal, juros, câmbio e Bolsa após o resultado eleitoral. Acessar a análise
Banco Central do Brasil — mercado e taxa de câmbio. Explicação oficial sobre funcionamento do mercado cambial, fluxos internacionais e fatores que influenciam a cotação do dólar. Consultar o Banco Central
Revista de Economia Contemporânea — “Efeitos da financeirização sobre o investimento produtivo”. Estudo sobre empresas brasileiras não financeiras que encontrou efeitos negativos de determinadas variáveis financeiras sobre o investimento produtivo. Acessar o estudo na SciELO
Economia e Sociedade — estudo da financeirização em escala macroeconômica no Brasil. Artigo de 2026 que discute a crescente predominância da lógica financeira nas decisões de investimento, produção e distribuição de riqueza. Acessar o estudo na SciELO
Estudos Avançados — “O sistema financeiro atual trava o desenvolvimento econômico”. Análise sobre juros, endividamento, consumo, investimento produtivo e financeirização na economia brasileira. Acessar o artigo na SciELO
Fundo Monetário Internacional — Finance and Inequality. Estudo sobre a relação entre desenvolvimento financeiro e desigualdade, apontando que o sistema financeiro pode ampliar inclusão quando bem estruturado, mas também intensificar desigualdades quando cresce de maneira desequilibrada. Acessar o estudo do FMI
B3 — perfil dos investidores brasileiros. Dados sobre a participação de pessoas físicas e investidores estrangeiros no mercado brasileiro de renda variável. Consultar os dados da B3

Deixe um comentário