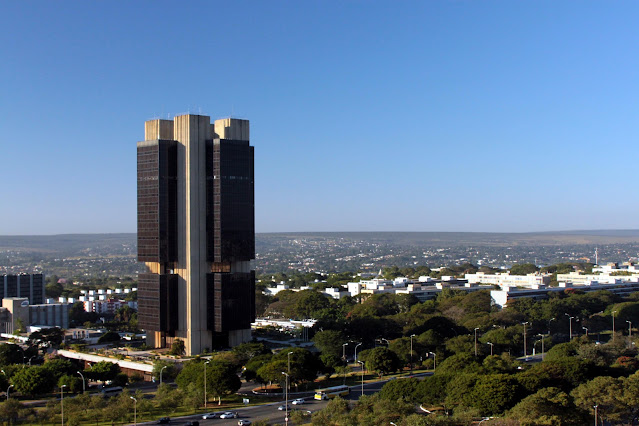
A economia brasileira cresceu 0,5% no segundo trimestre de 2026, menos do que no início do ano, mas ainda acima de parte das expectativas. Juros elevados, consumo mais fraco e a perda de ritmo de alguns setores ajudam a explicar a desaceleração. Ao mesmo tempo, os sucessivos erros das projeções econômicas mostram que, quando o assunto é PIB, a bola de cristal do mercado frequentemente precisa de revisão.]
A economia brasileira continuou crescendo entre abril e junho, mas já não mostrou a mesma velocidade registrada no começo do ano. O Produto Interno Bruto, o PIB, avançou 0,5% no segundo trimestre de 2026 em comparação com os três primeiros meses do ano, quando havia crescido 1,1%. A desaceleração já era amplamente esperada, principalmente por causa dos juros elevados e de sinais de enfraquecimento do consumo, mas o resultado ainda conseguiu ficar ligeiramente acima de parte das estimativas divulgadas antes do dado oficial. Em relação ao mesmo período de 2025, a economia brasileira cresceu 2%.
À primeira vista, uma variação de meio ponto percentual pode parecer apenas mais um número perdido em meio às notícias econômicas. Mas o resultado ajuda a responder uma questão bastante concreta: o Brasil está produzindo mais riqueza ou a economia começou a parar? Por enquanto, a resposta está no meio do caminho. O país continua produzindo mais do que antes e não está em recessão, mas a velocidade desse crescimento diminuiu. É como um carro que continua avançando pela estrada depois que o motorista tira o pé do acelerador: o movimento permanece, mas já é possível perceber que o ritmo está caindo.
Afinal, o que é o PIB?
PIB significa Produto Interno Bruto e representa, de maneira simplificada, o valor de todos os bens e serviços finais produzidos dentro de um país durante determinado período. Nessa conta entram atividades extremamente diferentes entre si: a soja cultivada em uma fazenda, um automóvel produzido em uma fábrica, um serviço realizado por uma empresa de tecnologia, uma consulta médica, uma obra de construção civil, o transporte de mercadorias e milhões de outras operações econômicas. No segundo trimestre de 2026, o valor corrente da economia brasileira chegou à casa dos trilhões de reais, mas esse número bruto não é o mesmo utilizado quando ouvimos que “o PIB cresceu 0,5%”.
Para calcular o crescimento real da economia, o IBGE precisa descontar efeitos como inflação e realizar ajustes que permitam comparar diferentes períodos. Isso é importante porque simplesmente movimentar mais dinheiro não significa necessariamente produzir mais. Se um produto custava R$ 100 e passa a custar R$ 110 apenas por causa da inflação, houve aumento no valor em reais, mas não necessariamente na quantidade produzida. O crescimento do PIB procura justamente identificar se houve aumento efetivo da atividade econômica.
Também é importante entender aquilo que o PIB não mede. Uma alta no indicador não significa automaticamente que cada brasileiro ficou mais rico, que os salários cresceram na mesma proporção ou que a qualidade de vida melhorou. O PIB mostra o tamanho e o movimento da economia como um todo, mas não revela sozinho como essa riqueza está distribuída. É perfeitamente possível ter crescimento econômico acompanhado de dificuldades para uma parcela considerável da população, especialmente quando inflação, endividamento ou juros pressionam o orçamento das famílias.
Quem sustentou o crescimento brasileiro?
Os números do segundo trimestre revelam uma economia bastante desigual entre os setores. A agropecuária voltou a apresentar um desempenho expressivo, enquanto serviços e indústria avançaram muito pouco. Na comparação com os três primeiros meses do ano, a agropecuária cresceu cerca de 2,8%, enquanto os serviços tiveram expansão próxima de 0,2% e a indústria praticamente ficou parada, com variação em torno de 0,1%. Na comparação anual, o desempenho da agricultura foi ainda mais forte, beneficiado por produtos importantes da safra brasileira e por uma produção rural mais favorável do que em períodos anteriores.
A indústria extrativa também contribuiu para impedir uma desaceleração maior, especialmente por meio da produção de petróleo e gás. O problema é que uma economia do tamanho da brasileira não depende apenas de agricultura, mineração ou petróleo. O setor de serviços representa uma parcela enorme do PIB e está diretamente relacionado ao consumo das famílias, ao emprego e à atividade cotidiana das empresas. Quando serviços e indústria passam a crescer muito pouco, o bom desempenho do campo consegue sustentar o número geral por algum tempo, mas dificilmente resolve sozinho uma perda prolongada de dinamismo econômico.
É por isso que olhar apenas para o resultado final de 0,5% pode esconder uma informação importante. O PIB continuou positivo, mas internamente algumas de suas engrenagens já estão girando mais devagar.
O consumo das famílias começou a sentir o efeito dos juros
Talvez um dos dados mais importantes do trimestre seja justamente o desempenho do consumo das famílias, que apresentou queda em relação aos primeiros meses do ano. Esse indicador reúne aquilo que milhões de brasileiros compram diariamente: alimentos, roupas, veículos, eletrônicos, serviços, restaurantes, viagens e inúmeras outras despesas. Quando as famílias reduzem o consumo, o efeito se espalha pela economia, porque empresas vendem menos, ficam mais cautelosas para contratar funcionários e muitas vezes adiam investimentos.
E existe um fator importante por trás dessa desaceleração: a taxa de juros. Mesmo depois do início de um processo de redução, a Selic permanece em um nível elevado, o que encarece o crédito em praticamente toda a economia. Financiar um imóvel ou um carro custa mais caro, empresas enfrentam condições menos favoráveis para conseguir empréstimos, parcelas ficam mais pesadas e aplicações financeiras conservadoras tornam-se relativamente mais atraentes. Para uma família endividada, a consequência é simples: sobra menos dinheiro e aumenta a necessidade de adiar compras.
Os juros elevados não são um acidente. O Banco Central utiliza a Selic como principal instrumento para tentar conter a inflação. Quando a taxa sobe, crédito e consumo tendem a perder força, diminuindo a pressão sobre os preços. O problema é que esse remédio possui um efeito colateral conhecido: ao reduzir a demanda, também reduz o crescimento. A desaceleração atual, portanto, não surgiu do nada. Em grande parte, ela é justamente um dos efeitos esperados de uma política monetária restritiva.
Então a economia brasileira está mal?
Não é possível responder apenas com “sim” ou “não”. O Brasil não entrou em recessão e continua crescendo, mas passou de uma expansão de 1,1% no primeiro trimestre para 0,5% no segundo. Isso significa que a atividade perdeu velocidade. Ao mesmo tempo, o mercado de trabalho ainda apresenta resistência, setores exportadores continuam contribuindo positivamente e a agropecuária teve um desempenho importante. São forças que evitam, pelo menos por enquanto, uma desaceleração mais abrupta.
O problema está principalmente no que pode acontecer daqui para frente. Juros altos costumam agir sobre a economia com atraso. Uma elevação da Selic realizada meses atrás pode continuar afetando decisões de crédito e investimento muito tempo depois. Por isso, boa parte dos analistas espera um segundo semestre mais fraco, especialmente se o consumo continuar perdendo força e se indústria e serviços não voltarem a acelerar. Isso não significa necessariamente recessão, mas aumenta a probabilidade de um crescimento anual mais modesto.
O que o mercado espera para 2026?
As projeções reunidas pelo Boletim Focus, do Banco Central, apontam atualmente para um crescimento próximo de 2% em 2026, embora as estimativas tenham mudado diversas vezes ao longo do ano. O Focus não representa uma previsão oficial feita pelo próprio Banco Central: ele reúne estimativas produzidas por bancos, corretoras, gestoras, consultorias e outras instituições do mercado financeiro e calcula, entre outros indicadores, a mediana das respostas recebidas. Na prática, funciona como um retrato daquilo que parte relevante do mercado acredita que acontecerá com inflação, juros, câmbio e atividade econômica.
É justamente aí que aparece uma das partes mais interessantes dessa história. Nos últimos anos, as projeções iniciais para o crescimento brasileiro frequentemente ficaram abaixo do resultado que acabou sendo registrado. Isso não significa que economistas sejam incapazes de prever qualquer coisa, mas mostra como previsões macroeconômicas podem mudar radicalmente quando novos dados aparecem. Safras surpreendentes, mercado de trabalho mais forte, gastos públicos, exportações, preços de commodities e acontecimentos internacionais podem alterar o cenário em poucos meses.
O mercado anda errando o tamanho da economia?
Os últimos anos ajudam a entender de onde vem essa percepção. No começo de 2023, as estimativas predominantes apontavam para um crescimento muito pequeno da economia brasileira, inferior a 1%. O resultado final acabou ficando próximo de 3%, mesmo considerando revisões posteriores da série histórica. Foi uma diferença enorme entre aquilo que se imaginava no início do ano e aquilo que efetivamente aconteceu.
Em 2024, algo parecido voltou a ocorrer. As projeções iniciais apontavam para crescimento na faixa de 1,5% a 1,6%, enquanto o resultado terminou próximo de 3,4%. Em 2025, a diferença já foi bem menor: a previsão inicial do mercado estava próxima de 2% e o crescimento efetivo acabou ficando pouco acima disso. Ainda assim, nos três episódios houve uma característica comum: o PIB terminou melhor do que a expectativa predominante existente no começo do respectivo ano.
É nesse ponto que cabe o trocadilho: nos últimos anos, o Produto Interno Bruto também virou um “Produto Interno de Revisões”. A previsão sai, os dados chegam, a projeção muda, uma nova estimativa aparece e, quando finalmente chega o número oficial, às vezes o mercado precisa revisar até a revisão. A piada funciona porque existe uma verdade econômica por trás dela: prever o comportamento de uma economia inteira significa tentar antecipar milhões de decisões individuais e uma quantidade enorme de variáveis que ainda nem aconteceram.
Por que prever o PIB é tão difícil?
Imagine tentar descobrir em janeiro quanto o Brasil produzirá até dezembro. Para isso, seria necessário prever com razoável precisão qual será o tamanho da safra, quanto as famílias irão consumir, o comportamento da inflação, o nível dos juros, o preço do petróleo, a demanda chinesa por commodities, a cotação do dólar, investimentos privados, despesas públicas, condições climáticas e até possíveis guerras ou crises internacionais. Uma mudança relevante em apenas alguns desses fatores pode alterar a trajetória econômica inteira.
A agricultura mostra bem como isso acontece. Uma safra excepcional pode acrescentar pontos importantes ao crescimento mesmo quando outros setores estão mais fracos. Da mesma maneira, uma quebra de safra causada por seca ou excesso de chuva pode retirar crescimento da economia sem que tenha ocorrido uma mudança estrutural no restante do país. O preço das commodities também pesa: minério, petróleo e produtos agrícolas representam parcela relevante das exportações brasileiras e respondem a decisões e acontecimentos ocorridos a milhares de quilômetros do país.
Existe ainda uma dificuldade adicional: os próprios números do passado podem ser revisados. O IBGE atualiza séries históricas conforme recebe informações mais completas. Isso significa que o dado divulgado inicialmente para determinado trimestre não necessariamente permanecerá exatamente igual anos depois. A economia, portanto, produz uma situação curiosa: analistas precisam revisar aquilo que acreditam que acontecerá enquanto os estatísticos às vezes revisam também aquilo que já aconteceu.
Isso significa que devemos ignorar as previsões?
Não. Previsões continuam sendo úteis porque permitem que governos, empresas, investidores e famílias construam cenários e tomem decisões. O erro está em tratá-las como se fossem certezas. Uma estimativa de crescimento de 1,9%, por exemplo, não significa que alguém descobriu antecipadamente qual será o PIB. Significa apenas que, com as informações disponíveis naquele momento, aquele é o cenário considerado mais provável por determinado conjunto de analistas.
O próprio Banco Central mantém sistemas para avaliar quais instituições conseguem produzir previsões mais precisas ao longo do tempo. Há inclusive rankings específicos das projeções feitas pelos participantes do Focus. Isso demonstra que o erro de previsão não é uma anomalia escondida pelo sistema; ele é parte do próprio processo e pode ser medido. A questão mais relevante não é simplesmente perguntar se uma instituição errou, mas por que ela errou, qual variável surpreendeu e se o modelo foi posteriormente corrigido.
O que pode acontecer no restante de 2026?
O cenário mais provável neste momento é de uma economia crescendo em velocidade mais baixa do que no início do ano. Os juros continuam elevados, o consumo das famílias mostrou sinais de enfraquecimento e indústria e serviços perderam dinamismo. Além disso, o forte impulso proporcionado pela agropecuária em determinados períodos não necessariamente se repetirá com a mesma intensidade nos próximos trimestres.
Mas existem forças no sentido contrário. Uma melhora mais rápida da inflação poderia permitir cortes maiores de juros; o mercado de trabalho pode continuar sustentando a renda das famílias; exportações podem permanecer fortes; investimentos podem surpreender e uma nova safra favorável pode novamente alterar as contas. Há ainda os riscos internacionais, como conflitos, preço do petróleo, decisões comerciais dos Estados Unidos, comportamento da China e condições financeiras globais.
É justamente essa mistura de fatores que explica por que as projeções econômicas mudam tanto. Hoje é perfeitamente possível construir um cenário razoável de desaceleração. Daqui a alguns meses, novos números podem obrigar analistas a reconstruí-lo.
O PIB desacelerou — mas a história de 2026 ainda não terminou
O crescimento de 0,5% no segundo trimestre mostra uma economia que continua avançando, mas já sente de maneira mais evidente os efeitos de juros elevados e de um consumo menos vigoroso. Não existe sinal, por enquanto, de uma paralisação generalizada da atividade, mas há razões concretas para imaginar um segundo semestre mais moderado. Ao mesmo tempo, os últimos anos recomendam cautela antes de transformar qualquer previsão em sentença definitiva.
O mercado pode acertar desta vez. O crescimento pode realmente terminar próximo das estimativas atuais. Mas também é possível que alguma variável hoje subestimada mude novamente a trajetória do PIB brasileiro.
Se existe uma lição recente, talvez seja justamente esta: prever a economia é necessário; acreditar demais na previsão é opcional.
E, se o PIB brasileiro continuar repetindo o comportamento dos últimos anos, o mercado poderá descobrir mais uma vez que seu indicador mais constante não era exatamente o crescimento.
Era a revisão.
FONTES
Instituto Brasileiro de Geografia e Estatística (IBGE) — “PIB cresce 0,5% no segundo trimestre de 2026” — 1º de setembro de 2026. Fonte principal dos dados da matéria. O levantamento mostra crescimento de 0,5% frente ao primeiro trimestre, alta de 2% na comparação anual, avanço de 2,8% da agropecuária, 0,2% dos serviços e 0,1% da indústria. Também registra queda de 0,4% no consumo das famílias.
Acessar os dados do PIB no IBGE
Banco Central do Brasil — Pesquisa Focus / Expectativas de Mercado. Utilizada para explicar como são formadas as projeções de inflação, PIB, Selic e câmbio divulgadas no Boletim Focus. O Banco Central ressalta que as previsões são produzidas pelas instituições participantes da pesquisa e não representam projeções do próprio BC. A página também disponibiliza séries históricas que permitem comparar previsões feitas em diferentes momentos com os resultados posteriores.
Acessar a Pesquisa Focus no Banco Central
Banco Central do Brasil / Agência Brasil — Boletim Focus de 14 de setembro de 2026. Referência para a projeção mais recente disponível no momento da publicação. A mediana das expectativas do mercado apontava crescimento de 1,89% para o PIB brasileiro em 2026, abaixo dos 1,93% da semana anterior e dos 1,98% projetados quatro semanas antes.
Acessar a atualização do Boletim Focus
Banco Central do Brasil — “Copom reduz a taxa Selic para 14,00% a.a.” — 5 de agosto de 2026. Utilizada para contextualizar o atual ciclo de redução dos juros e a manutenção da política monetária em terreno restritivo. O Copom reduziu a Selic para 14% ao ano e afirmou observar moderação gradual da atividade econômica, ainda em ambiente de inflação e expectativas acima da meta.
Acessar o comunicado do Copom
Banco Central do Brasil — “Taxas de juros básicas — Histórico”. Referência para a evolução recente da Selic e para contextualizar o nível elevado dos juros tratado na matéria. A série oficial mostra a trajetória da taxa e as decisões tomadas pelo Copom ao longo de 2025 e 2026.
Consultar o histórico da Selic
IBGE — “PIB cresce 3,4% em 2024 e fecha o ano em R$ 11,7 trilhões” — 7 de março de 2025. Utilizada para comparar os resultados efetivos da economia com as projeções feitas anteriormente pelo mercado. O crescimento de 3,4% em 2024 ficou bastante acima das estimativas predominantes existentes no início daquele ano.
Acessar os resultados do PIB de 2024
IBGE — “PIB cresce 2,3% em 2025 e fecha o ano em R$ 12,7 trilhões” — 3 de março de 2026. Referência para a comparação entre o resultado efetivo de 2025 e as expectativas existentes no início daquele ano. O dado também permite observar a desaceleração do crescimento brasileiro em relação a 2024.
Acessar os resultados do PIB de 2025
IBGE — revisão das Contas Nacionais de 2023. Utilizada para explicar por que até os números referentes ao passado podem ser posteriormente revisados. Na revisão divulgada pelo instituto, o crescimento do PIB de 2023 foi alterado de 2,9% para 3,2%, ilustrando justamente o fenômeno discutido na matéria.
Acessar a revisão das Contas Nacionais pelo IBGE
Banco Central do Brasil — “O que é o ranking Top 5 da Pesquisa Focus”. Referência para o trecho que explica que o próprio sistema de expectativas acompanha a precisão das projeções das instituições participantes. O BC mantém rankings de curto, médio e longo prazo com base no grau de acerto das previsões.
Acessar a metodologia do ranking Top 5
 ALÉM DA MANCHETE

Deixe um comentário